Zwei Wege, ein Ziel: Wie Italien und Chile ihren Weg zur Klimaneutralität beschreiten
Beide Länder haben sich verpflichtet, bis 2050 Netto-Null-Emissionen zu erreichen. An ihre heutigen Ausgangspositionen gelangten sie jedoch über unterschiedliche Mechanismen. Heute stehen beide vor denselben Herausforderungen.
Am 25. Februar 2025 fiel zwischen Vallenar und Coquimbo im Norden Chiles eine 500-Kilovolt-Übertragungsleitung (kV) aus. Der Coordinador Eléctrico Nacional meldete einen Stromausfall von Arica im äußersten Norden bis in die Region Los Lagos im Süden – eine Distanz von über 3.100 Kilometern. Der größte Stromausfall in der Geschichte des Landes betraf 98,5 % der Bevölkerung.
Dieses Ereignis verdeutlicht das zentrale strukturelle Merkmal des chilenischen Stromsystems: Das ergiebigste Solarpotenzial des Landes liegt in der Atacama-Wüste, die besten Windressourcen befinden sich im äußersten Süden, und das Hauptlastzentrum liegt genau dazwischen. Die italienische Übertragungsgeografie weist in kleinerem Maßstab ähnliche Züge auf. Der Großteil des italienischen Solar- und Windpotenzials liegt im kontinentalen Süden sowie auf den Inseln, während sich die größte Nachfrage über tausend Kilometer weiter nördlich konzentriert. Beiden Ländern gemein ist eine einzige dominante Achse, über die Strommengen über weite Strecken transportiert werden müssen.
Zwei Systeme, ein Ziel
Beide Länder haben sich verpflichtet, bis 2050 Netto-Null-Emissionen zu erreichen. Chiles Ziel ist in der nationalen Gesetzgebung verankert und wird von der Internationalen Energieagentur (IEA) als rechtsverbindliche Verpflichtung eingestuft, während Italiens Verpflichtung aus dem EU-Recht und nicht aus einem nationalen Klimagesetz hervorgeht.
Die beiden Volkswirtschaften unterscheiden sich in ihren Dimensionen: Gemessen an Bevölkerungszahl, Energiebedarf und Bruttoinlandsprodukt ist Italien um ein Vielfaches größer und agiert zudem innerhalb des EU-Binnenmarkts. Obwohl wesentliche Unterschiede zu berücksichtigen sind, lassen sich dennoch aufschlussreiche Parallelen bei den entscheidenden Einflussfaktoren des Energiesektors ziehen: bei der Ressourcenqualität, dem Marktdesign und der Klimapolitik.
Chile: Ausbau getrieben von Ressourcenkosten
Chile restrukturierte seinen Strommarkt bereits im Jahr 1982, Jahrzehnte bevor die Klimafrage breitere Beachtung fand. Erzeugung, Übertragung und Versorgung wurden entflochten, und die Kraftwerke wurden fortan nach dem Prinzip der kurzfristigen Grenzkosten (short-run marginal cost) eingesetzt. Von diesem Zeitpunkt an prägten zwei Grundregeln den Sektor: Erstens wird die jeweils günstigste verfügbare Erzeugungskapazität vorrangig abgerufen, und zweitens werden langfristige Lieferverträge im Rahmen regelmäßiger Ausschreibungen an die jeweils günstigsten Bieter vergeben.
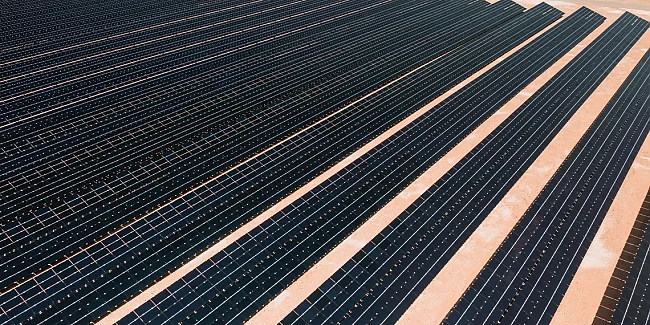
Die Atacama-Wüste im Norden Chiles gilt als einer der weltweit ersten Orte, an denen unbezuschusste Großsolaranlagen allein über den Preis gewannen und fossile Brennstoffe verdrängten.
Mittlerweile decken Solar- und Windenergie zusammen mehr als ein Drittel des chilenischen Strombedarfs ab. Die Wasserkraft steuert knapp ein weiteres Drittel bei, während der Anteil der Kohleverstromung von 43,6 % im Jahr 2016 auf unter 16 % gefallen ist.
Mit seinen einzigartigen natürlichen Gegebenheiten hat Chile diese Wende hin zu erneuerbaren Energien nicht über Subventionen herbeigeführt. Ermöglicht wurde dieser Wandel stattdessen durch vorteilhafte wirtschaftliche Rahmenbedingungen sowie strategische Vorgaben, die es den aufstrebenden Technologien erlaubten, sich zu entwickeln und in den Wettbewerb zu treten. Dies gilt jedoch nicht für alle Sektoren: Die Dekarbonisierung des Stromnetzes ging mit einer anhaltenden Abhängigkeit von fossilen Brennstoffen im Verkehrs- und Wärmesektor einher, was das Land im Jahr 2024 rund 14 Milliarden Dollar kostete.
Italien: Ausbau getrieben von Importabhängigkeit
Während der 2010er-Jahre stützte sich der Großteil Europas, einschließlich Italiens, in hohem Maße auf importiertes Erdgas, und der Anteil der erneuerbaren Energien an der Stromerzeugung stagnierte; diese Abhängigkeit besteht fort. Im Jahr 2022 schossen die Energiepreise in die Höhe und legten die Verwundbarkeit durch externe Abhängigkeiten schonungslos offen. In Italien, das drei Viertel seiner Energie importiert, schlug die Preisvolatilität unmittelbar auf die Kosten für Industrie und Privathaushalte durch. Dies fiel zeitlich mit den verbindlichen EU-Klimazielen im Rahmen des Pakets „Fit for 55 zusammen – eine Kombination, die den Ausbau der erneuerbaren Energien merklich beschleunigte.
Die italienische Politik spiegelt zwei gleichgewichtige Treiber wider: Energiesicherheit und die Dekarbonisierungsvorgaben der EU. Der Mechanismus unterscheidet sich von dem Chiles, das Strukturen geschaffen hatte, um den niedrigsten Preis zu ermitteln. Italien baute im Vergleich dazu Instrumente auf, um Preise zu stabilisieren und die Bankfähigkeit (bankability) von Projekten zu verbessern – mit dem Ziel, Investitionen in erneuerbare Energien für Finanzierungsinstitute attraktiver zu machen.
Die daraus resultierenden Volumina sind beträchtlich. Im Dezember 2025 vergab die Energieagentur GSE im Rahmen von FER X, der ersten großen wettbewerblichen Auktionsrunde, Zuschläge für 7,7 GW Solar- und 940 MW Windenergie. Dieses Ausmaß war zum Teil auf einen erheblichen Rückstau an Projektkapazitäten zurückzuführen, der sich zuvor angesammelt hatte.
Gleiche Technologie – unterschiedliche Ergebnisse für die Verbraucher
Großhandelsstrommärkte rechnen nach Grenzkosten ab. Folglich erhält jeder Erzeuger, der in einer bestimmten Stunde einspeist, den Preis, den das teuerste abgerufene Kraftwerk setzt. In Italien ist dieses Kraftwerk während der meisten Stunden des 24-Stunden-Zyklus ein Gaskraftwerk.
Paradoxerweise führen Italiens niedrige Erzeugungskosten für erneuerbare Energien nicht zu sinkenden Verbraucherpreisen. Das Land verzeichnet trotz des massiven Ausbaus erneuerbarer Energien den teuersten Endkunden-Strommarkt Europas. Diese Preisdynamik zeigt sich in ganz Europa: Je größer der Gasanteil an der Stromerzeugung ist, desto höher liegt der durchschnittliche Großhandelspreis. Die Elektrifizierung gerät ins Hintertreffen, da gasgebundene Preise die Wirtschaftlichkeit des Austauschs von Gasthermen und Verbrennerfahrzeugen schwächen. Italiens Automobilindustrie ist nach wie vor in der Produktion von Verbrennungsmotoren verhaftet und vollzieht den Wandel hin zur Elektromobilität nur zögerlich. Dies schürt industriellen wie politischen Widerstand gegen eine umfassendere Abkehr vom Gas.
Chile nutzt denselben Abrechnungsmechanismus – mit bemerkenswert unterschiedlichen Ergebnissen. Die Einspeisung von Solarstrom mit Grenzkosten von null senkte im Grenzkosten-Einsatzmodell den Marktpreis direkt, und die IEA prognostiziert, dass die Energiekosten der privaten Haushalte bis zur Mitte des Jahrhunderts spürbar sinken werden.
Dort, wo der Zubau erneuerbarer Energien die Stromrechnungen der Verbraucher senkt, trägt sich der gesellschaftliche Rückhalt von selbst. Wo dies jedoch ausbleibt – wie in Italien –, steht die Politik vor einer zusätzlichen Hürde: Das Fehlen spürbarer Vorteile für die Verbraucher befeuert den lokalen Widerstand gegen Neubauprojekte. Dieser sogenannte NIMBY-Widerstand („Not in my backyard“ bzw. das Sankt-Florian-Prinzip) sowohl gegen die Übertragungsinfrastruktur als auch gegen dezentrale Erzeugungsanlagen hat sich zu einem echten Engpass für den Ausbau entwickelt, der eine intensive Einbindung der Interessengruppen erfordert.
Das „Decreto Bollette“ und die Grenzen nationaler Interventionen
Im Februar 2026 erließ die italienische Regierung das Gesetzesdekret Nr. 21, bekannt als Decreto Bollette. Artikel 6 sah vor, Gaskraftwerksbetreibern deren Erfüllungskosten im Rahmen des EU-Emissionshandelssystems zu erstatten – mit der Absicht, den von den Verbrauchern gezahlten Grenzpreis zu senken. Die Maßnahme stand unter dem Vorbehalt der Genehmigung durch die Europäische Kommission nach den EU-Beihilfevorschriften.
Diese Genehmigung blieb jedoch aus. Der befristete Beihilferahmen der Kommission vom 29. April 2026 legte Bedingungen fest, die mit der Maßnahme unvereinbar waren, sodass Artikel 6 nicht in Kraft treten wird. Investoren in erneuerbare Energien und Speichertechnologien galten dabei als die Akteure, die im Falle eines Inkrafttretens am stärksten betroffen gewesen wären.
Die Rolle der CO₂-Bepreisung
Der effektive Netto-CO₂-Gesamtpreis in Chile zählt mit rund 36 US-Dollar pro Tonne zu den niedrigsten unter den Mitgliedsstaaten der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD); dennoch konzentriert sich das Land konsequent auf die Dekarbonisierung des Energiesektors. Italien, das in das weltweit am weitesten entwickelte Emissionshandelssystem eingebunden ist, deckte seinen Strombedarf im Jahr 2024 zu 41 % aus erneuerbaren Quellen, wobei die anfallenden CO₂-Kosten über den Strompreis ausgeglichen wurden.
Die CO₂-Bepreisung war weder notwendig für Chiles Resultate noch ausreichend für die Italiens – relative Technologiekosten und die Marktstruktur erklären den Unterschied weitaus besser. Dies gilt insbesondere für den Stromsektor; im Verkehrs-, Wärme- und Schwerindustriesektor hingegen, wo bislang kein kostengünstigerer Ersatz entstanden ist, bleibt die CO₂-Bepreisung das wichtigste verfügbare Steuerungsinstrument.
Der gemeinsame Engpass: Übertragung, Speicherung und Kapital
Beide Länder haben Erzeugungskapazitäten aufgebaut, doch keines von beiden hat die daraus resultierenden Herausforderungen bei Infrastruktur und Genehmigungsverfahren gelöst. Der maßgebliche Engpass hat sich von der reinen Erzeugungskapazität auf die Übertragung und Speicherung verlagert. In Italien kommt ein weiteres Problem hinzu: Trotz eines Zubaus von 40 GW an erneuerbaren Energien weist das Land nach wie vor den teuersten Endkunden-Strommarkt Europas auf.
Chiles wichtigste Antwort darauf ist die Leitung Kimal–Lo Aguirre – eine 600-kV-Übertragungsleitung von rund 1.500 Kilometern Länge, die von Antofagasta in den Großraum Santiago führt und 2029 in Betrieb gehen soll. Das Energiewendegesetz von 2024 ermöglicht zudem eine prioritäre Beschleunigung für Netzausbauprojekte durch ein vereinfachtes Genehmigungsverfahren.
Italiens Antwort ist ein mit 23 Milliarden Euro dotiertes Zehnjahresprogramm des Netzbetreibers Terna, dessen Entwicklungsplan für 2025 vorsieht, die Austauschkapazitäten zwischen den Marktgebieten von rund 16 auf 39 Gigawatt zu steigern.
Genehmigungsverfahren stellen in beiden Märkten einen wesentlichen Engpass dar, und es ist kein effizienter Mechanismus in Sicht, um die Genehmigungsfristen für einzelne Photovoltaik- (PV) oder Batteriespeicherprojekte (BESS) sowie für Übertragungsleitungen zu verkürzen. Sowohl Chile als auch Italien sehen sich mit Unsicherheiten hinsichtlich des Zeitplans und der Realisierbarkeit von Großprojekten sowie der für deren Betrieb erforderlichen Übertragungskapazitäten konfrontiert. Während Einzelprojekte eine begrenzte, sorgfältig ausgewählte Fläche beanspruchen, können Übertragungsleitungen Hunderte oder gar Tausende von Kilometern durchqueren und bringen ganz eigene Herausforderungen mit sich.
Netzzusammenschluss und Kapitalkosten
Italiens nördliches Lastzentrum grenzt an Frankreich, die Schweiz, Österreich und Slowenien; die jeweiligen Stromsysteme sind miteinander verbunden. Stand 2026 verfügt Chile über keine betriebsbereite grenzüberschreitende Netzkopplung. Die chilenische Versorgungssicherheit muss folglich rein im Inland gewährleistet werden.
Beide Länder sind dringend auf BESS-Speicher angewiesen – die jüngste technologische Innovation und der Schlüssel zur weiteren Dekarbonisierung. Italien stuft Speicher als regulierte Netzinfrastruktur ein. Im Rahmen von MACSE, dem Kapazitätsmarkt für Stromspeicher, beschaffte Terna im Jahr 2025 in Süditalien und auf den Inseln 10 GWh Batteriekapazität über 15-jährige Verträge mit fester Prämie für das Lieferjahr 2028; die Auktion war vierfach überzeichnet und schloss deutlich unter der Höchstprämie ab. Chile betreibt derzeit rund 1 GW an Batterien, die zumeist an bestehende PV-Anlagen gekoppelt sind. Ein kleinerer Teil arbeitet als eigenständige Stand-alone-Systeme, die das überlastete Netz während der sonnenreichsten Stunden entlasten und nachts, wenn die Spotmarktpreise ihren Höchststand erreichen, wieder Strom einspeisen.
Die verbleibende Asymmetrie ist finanzieller Natur: Chile hat historisch eine hohe Haushaltsdisziplin bewiesen, zahlt jedoch für Kapital die typischen Konditionen von Schwellenländern. Italiens liquide Kapitalmärkte und die Rückendeckung durch die EU kompensieren wiederum die hohe Staatsverschuldung im Verhältnis zum BIP.
Anlagen für erneuerbare Energien werden über Zeithorizonte von 15 bis 20 Jahren finanziert. Die Annahme, dass die geltenden Regelwerke dauerhaft Bestand haben, birgt ein kontinuierliches Risiko. Während Banken und Investoren stabile, berechenbare Kosten- und Ertragsströme schätzen, wie sie typischerweise für etablierte Industrien charakteristisch sind, bringt der sich dynamisch entwickelnde Markt für erneuerbare Energien und BESS Innovationen in einem weitaus höheren Tempo hervor.
Ausblick
Die oben dargelegten Unterschiede sind methodischer Natur und betreffen nicht das Ziel selbst. Chile und Italien spielen mit unterschiedlichen Karten – jedes der beiden Länder verfügt über Vorteile, die dem anderen fehlen, sei es bedingt durch die Natur, den historischen Kontext, institutionelle Unterstützung oder wirtschaftliche Realitäten. Was diesen Vergleich übersteigt, ist das gemeinsame Ziel: die Klimaneutralität bis 2050. Dies mag wie eine ferne Zukunft wirken; erreicht werden wird sie jedoch noch innerhalb der operativen Lebensdauer jener Anlagen, die beide Länder heute finanzieren.
Frühere Veröffentlichungen: Dieser Artikel wurde ursprünglich von der School of Professional Studies der Columbia University veröffentlicht.
Letzte Änderung: 29.09.2026 | Erstellt am: 29.09.2026
Den Originalartikel von Cristiano Spillati – Managing Director and Co-Founder of Limes Renewable Energy und Martin Libra – Managing Director for LATAM at Limes finden Sie hier beim IMPAKTER Magazine.

Hat Ihnen der Beitrag gefallen? Teilen Sie ihn mit Ihren Freund:innen:


Kommentare
Es wurde noch kein Kommentar eingetragen.